

Qué es el
seguro suplementario de Medicare
El monto que debe pagar por sus servicios de salud o recetas antes de que Medicare original, su Plan Medicare Advantage, su plan de medicamentos recetados de Medicare o su otro seguro comience a pagar.
Plan A — La cobertura más básica
Cubre el coseguro de hospital de la Parte A.
Cubre el coseguro de servicios ambulatorios de la Parte B (20%).
Cubre el coseguro del cuidado de hospicio.
Cubre el coseguro de la atención en un centro de enfermería especializada.
Cubre las primeras 3 pintas de sangre.
En general, Medicare Parte A ayuda a pagar la atención que recibe como paciente hospitalizado en hospitales, hospitales de acceso crítico y centros de enfermería especializada.
Plan B — Ayuda a cubrir 2 servicios
Ayuda a cubrir los días adicionales de hospitalización, hasta 365 días de reserva de por vida, después de que se hayan utilizado los días de beneficios regulares de Medicare.
Cubre el 20% del coseguro de la Parte B para servicios médicos ambulatorios después de que haya pagado el deducible de la Parte B.
Cubre el coseguro o copagos de la Parte A para el cuidado de hospicio.
Sangre: paga las primeras 3 pintas de sangre que sean necesarias.
El Plan B cubre todo lo que cubre el Plan A, además del deducible de hospitalización de la Parte A.
El Plan B cubre todo lo que cubre el Plan A, además del deducible de hospitalización de la Parte A.
Quiénes todavía pueden solicitar el Plan C
Cubre el 100% del coseguro o copago de la Parte B para las visitas al médico y los servicios ambulatorios.
Cubre las primeras 3 pintas de sangre.
Cubre los copagos o coseguros de la Parte A para los servicios de hospicio.
Cubre el coseguro de la atención en un centro de enfermería especializada.
Cubre el 100% del deducible de la Parte A y el deducible de la Parte B.
Emergencias médicas durante viajes al extranjero: cubre el 80% de los costos, después de un deducible de $250, hasta un máximo de $50,000 durante toda la vida.
Emergencias médicas durante viajes al extranjero: cubre el 80% de los costos, después de un deducible de $250, hasta un máximo de $50,000 durante toda la vida.

Plan D — Medicamentos con receta
Clases protegidas: Tratamientos para el VIH/SIDA, antidepresivos, antipsicóticos y medicamentos para el cáncer.
Vacunas: Vacunas para adultos que se recomiendan comúnmente y que no están cubiertas por la Parte B, como la vacuna contra el herpes zóster (culebrilla) o el VRS (virus respiratorio sincitial).
Suministros para la diabetes: Insulina inyectable o inhalada, además de suministros relacionados, como agujas y gasas.
El Plan D cubre una amplia variedad de medicamentos con receta para pacientes ambulatorios, tanto de marca como genéricos, ciertas vacunas y algunos suministros para la diabetes, como insulina y jeringas.
Plan F* — Opción con deducible alto
Cubre el coseguro o copago de la Parte B.
Cubre las primeras 3 pintas de sangre.
Cubre el coseguro o copago de la Parte A para el cuidado de hospicio.
Cubre el coseguro de la atención en un centro de enfermería especializada.
Cubre el deducible de la Parte A.
Cubre el deducible de la Parte B.
Cubre los cargos en exceso de la Parte B
Con Medicare Original, un médico o proveedor de atención médica que no acepta la asignación de Medicare puede, en ciertas situaciones, cobrar una cantidad mayor que la cantidad aprobada por Medicare. La cantidad adicional se conoce como un cargo en exceso de la Parte B.
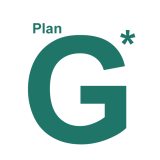
cubre casi todos los costos de su bolsillo que normalmente tendría que pagar con Medicare Original.
•Deducible de la Parte A: Cubre el 100% del deducible de hospitalización de la Parte A.
•Coseguro y copagos de la Parte B: Cubre el 100% del coseguro o copago de la Parte B por las visitas al médico y los servicios ambulatorios cubiertos por Medicare, después de que se haya pagado el deducible de la Parte B.
•Sangre: Cubre las primeras 3 pintas de sangre.
•Cuidado de hospicio y atención en un centro de enfermería especializada: Cubre el coseguro o copago de la Parte A para el cuidado de hospicio y el coseguro de los servicios en un centro de enfermería especializada.
•Cargos en exceso de la Parte B: Cubre el 100% de los cargos en exceso de la Parte B. Estos pueden ocurrir cuando un médico cobra más que la cantidad aprobada por Medicare, dentro de los límites permitidos por el estado.
•Emergencias médicas durante viajes al extranjero: Cubre el 80% de los gastos de atención médica de emergencia fuera de los Estados Unidos, después de un deducible de $250, hasta un límite de $50,000 durante toda la vida. M
El Plan G también está disponible con una opción de deducible alto en algunos estados. En 2026, usted debe pagar los costos cubiertos por Medicare —incluidos coseguros, copagos y deducibles— hasta alcanzar el deducible de $2,950 antes de que el Plan G con deducible alto comience a pagar.
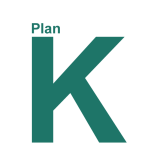
Plan K — Costos compartidos anuales de su bolsillo
Deducible de la Parte A: Cubre el 50% del deducible de la Parte A.
Coseguro o copagos de la Parte B: Cubre el 50% del coseguro o copago de la Parte B. Los servicios preventivos cubiertos por Medicare están cubiertos al 100%.
Coseguro de atención en un centro de enfermería especializada: Cubre el 50%.
Coseguro de cuidado de hospicio: Cubre el 50% del coseguro o copago de la Parte A.
Sangre: Cubre el 50% de las primeras 3 pintas de sangre.
Límite anual de gastos de su bolsillo
En 2026, el límite anual de gastos de su bolsillo para el Plan K es de $8,000. Una vez que haya alcanzado ese límite y haya pagado el deducible anual de la Parte B ($283 en 2026), el Plan K paga el 100% de los servicios cubiertos por Medicare durante el resto del año calendario
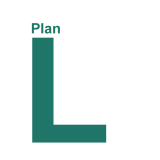
Beneficios principales del Plan L
•Atención preventiva de la Parte B: Cubre el 100% del coseguro para los servicios preventivos cubiertos por Medicare.
•Deducible de la Parte A: El plan cubre el 75% del deducible de la Parte A; usted paga el 25% restante.
•Coseguro o copagos de la Parte B: El plan cubre el 75% del coseguro o copago de la Parte B; usted paga el 25% restante de esa cantidad.
•Atención en un centro de enfermería especializada: El plan cubre el 75% del coseguro correspondiente a los días 21 al 100.
•Cuidado de hospicio: El plan cubre el 75% del coseguro o copago de la Parte A.
•Sangre: El plan cubre el 75% de las primeras 3 pintas de sangre.
•Límite anual de gastos de su bolsillo
En 2026, el límite anual de gastos de su bolsillo para el Plan L es de $4,000. Después de alcanzar este límite y de haber pagado el deducible anual de la Parte B ($283 en 2026), el Plan L paga el 100% de los servicios cubiertos por Medicare durante el resto del año calendario.
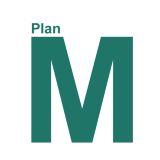
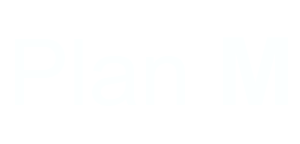
El Plan M incluye:
•Deducible de la Parte A: Cubre el 50% del deducible de la Parte A.
•Coseguro o copagos de la Parte B: Cubre el 100% del coseguro o copago de la Parte B.
•Cuidado de hospicio: Cubre el 100% del coseguro o copago de la Parte A para el cuidado de hospicio.
•Atención en un centro de enfermería especializada: Cubre el 100% del coseguro.
•Sangre: Cubre el 100% de las primeras 3 pintas de sangre.
Emergencias médicas durante viajes al extranjero: Cubre el 80% de los costos aprobados por Medicare, hasta los límites del plan.
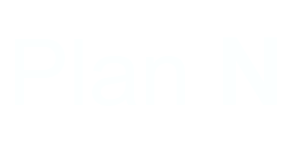
Plan N covers major out-of-pocket gaps
•Deducible de la Parte A: Cubre el 100% del deducible de hospitalización de la Parte A ($1,736 en 2026).
•Coseguro o copago de la Parte B: Cubre el 100% del coseguro de la Parte B para las visitas al médico y los servicios médicos cubiertos por Medicare.
•Sangre: Cubre las primeras 3 pintas de sangre.
•Cuidado de hospicio: Cubre el coseguro o copago de la Parte A para los servicios de hospicio.
•Atención en un centro de enfermería especializada: Cubre el coseguro de la atención en un centro de enfermería especializada.
• Emergencias médicas durante viajes al extranjero: Cubre el 80% de los gastos aprobados, hasta los límites del plan.
Costos que usted todavía puede tener que pagar
Con el Plan N, usted debe pagar:
• Hasta $20 de copago por algunas visitas al consultorio médico.
• Hasta $50 de copago por visitas a la sala de emergencias que no resulten en una hospitalización.
• El deducible anual de la Parte B ($283 en 2026).
• Cualquier cargo en exceso de la Parte B, ya que el Plan N no cubre estos cargos.


| MEDICARE SUPPLEMENT INSURANCE | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Compare Medigap Plan Benefits The chart below shows basic information about the different benefits Medicare Supplements Medigap policies cover. ✔ = the plan covers 100% of this benefit X = the plan doesn't cover this benefit % = the plan covers that percentage of this benefit and you’re responsible for the rest N/A = not applicable The Medicare Supplements - Medigap policy will only pay your coinsurance after you’ve paid the deductible (unless the Medigap policy also covers your deductible). Compare the benefits offered by each plan: | |||||||||||
| Medigap Benefit | Plan A | Plan B | Plan C | Plan D | Plan F* | Plan G* | Plan K | Plan L | Plan M | Plan N | |
| Part A coinsurance and hospital costs up to an additional 365 days after Medicare benefits are used | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | |
| Part B coinsurance or copayment | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | 50.0% | 75% | ✔ | ✔ *** | |
| Blood benefit (first 3 pints) | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | 50.0% | 75% | ✔ | ✔ | |
| Part A hospice care coinsurance or copayment | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | 50.0% | 75% | ✔ | ✔ | |
| Skilled nursing facility care coinsurance | ✔ | ✔ | ✔ | ✔ | ✔ | ✔ | 50.0% | 75% | ✔ | ✔ | |
| Part A deductible | X | ✔ | ✔ | ✔ | ✔ | ✔ | 50.0% | 75% | 50.0% | ✔ | |
| Part B deductible | X | X | ✔ | X | ✔ | X | X | X | X | X | |
| Part B excess charge | X | X | ✔ | X | ✔ | ✔ | X | X | X | X | |
| Foreign travel emergency (up to plan limits) | X | X | 80.0% | 80.0% | 80.0% | 80.0% | X | X | 80.0% | 80.0% | |
| Out-of-pocket limit** | N/A | N/A | N/A | N/A | N/A | N/A | $8,000 in 2026 | $4,000 in 2026 | N/A | N/A | |
| Life Insurance Medical Group Management, LLC TDI | Licensed Insurance Agency | Brokers | Agents 20501 Katy Frwy Katy TX 77450 Open Monday -Friday 9AM to 6PM Call us at 281-676-4347 | Your Medigap Open Enrollment Period Under federal law, you get a 6 month Medigap Open Enrollment Period. It starts the first month you have Medicare Part B and you’re 65 or older. During this time, you can: Enroll in any Medigap policy. An insurance company can’t refuse to sell you any of the medical policies it offers. They also can’t use medical underwriting to decide whether to accept your application or deny you coverage due to pre-existing health problems. Generally get better prices and more choices among policies. Insurance companies can’t charge you more because of pre-existing health problems. Have your coverage start right away. An insurance company can’t make you wait, except for coverage related to a pre-existing condition. After this period, you may not be able to buy a Medigap policy, or it may cost more. Your Medigap Open Enrollment Period is a one-time enrollment period. It doesn’t repeat every year, like the Medicare Open Enrollment Period. Generally, your Medigap policy will begin the first of the month after you apply, unless you ask for a different effective date. Source.CMS.gov | ||||||||||
Agente de Medicare en español Consulta gratuita
sin costo
Katy Texas 77450
(Next to Captain Tom Sea Food)
Long Term Care, Final Expense
Cancer Insurance, Indemnity Plan
9 AM to 6 PM
Open Sunday’s
Appointment Only